1実演家は、第九十条の二第一項及び第九十条の三第一項に規定する権利(以下「実演家人格権」という。)並びに第九十一条第一項、第九十二条第一項、第九十二条の二第一項、第九十五条の二第一項及び第九十五条の三第一項に規定する権利並びに第九十四条の二及び第九十五条の三第三項に規定する報酬並びに第九十五条第一項に規定する二次使用料を受ける権利を享有する。
2レコード製作者は、第九十六条、第九十六条の二、第九十七条の二第一項及び第九十七条の三第一項に規定する権利並びに第九十七条第一項に規定する二次使用料及び第九十七条の三第三項に規定する報酬を受ける権利を享有する。
3放送事業者は、第九十八条から第百条までに規定する権利を享有する。
4有線放送事業者は、第百条の二から第百条の五までに規定する権利を享有する。
5前各項の権利の享有には、いかなる方式の履行をも要しない。
6第一項から第四項までの権利(実演家人格権並びに第一項及び第二項の報酬及び二次使用料を受ける権利を除く。)は、著作隣接権という。
この条文が問われた枝 7問
誤り。違うのは「甲の実演家人格権としての公表権の侵害となり得る」の部分である。実演家人格権は氏名表示権と同一性保持権の二つだけで、公表権は定められていない。
89条1項は、実演家は90条の2第1項及び90条の3第1項に規定する権利を実演家人格権として享有すると定め、90条の2第1項は実演家名を表示し又は表示しないこととする氏名表示権を、90条の3第1項は自己の名誉又は声望を害する実演の改変を受けない同一性保持権を定める。著作者人格権には18条の公表権があるが、実演家人格権はこの二つに限られており、未公表の実演を公衆に提示するかどうかを実演家が決める権利は規定されていない。非公開の練習での舞踊を無断で録画してSNSで公開する行為は、91条1項の録画権や92条の2第1項の送信可能化権の侵害となり得るものの、存在しない公表権の侵害にはならない。本枝は著作者人格権にしかない公表権を実演家人格権に含めている点がずれている。
実演家は、第九十条の二第一項及び第九十条の三第一項に規定する権利(以下「実演家人格権」という。)並びに第九十一条第一項、第九十二条第一項、第九十二条の二第一項、第九十五条の二第一項及び第九十五条の三第一項に規定する権利並びに第九十四条の二及び第九十五条の三第三項に規定する報酬並びに第九十五条第一項に規定する二次使用料を受ける権利を享有する。
| 著作者人格権 | 実演家人格権 | |
|---|---|---|
| 公表権 | ある(18条) | ない |
| 氏名表示権 | ある(19条) | ある(90条の2) |
| 同一性保持権 | 意に反する改変を受けない(20条) | 名誉又は声望を害する改変を受けない(90条の3) |
誤り。違うのは「歌手の公表権を侵害する」の部分である。実演家人格権は氏名表示権と同一性保持権の二つであり、実演家に公表権はない。
89条1項は、実演家が享有する権利として、90条の2第1項の氏名表示権と90条の3第1項の同一性保持権を実演家人格権と定義し、これに録音権・録画権、放送権・有線放送権、送信可能化権、譲渡権、貸与権などの財産権を加える。著作者には18条の公表権があるが、実演は多くの場合その場で公衆に見せることを前提に行われ、未公表の実演を公衆に提供するかどうかを実演家に決めさせる必要が著作物ほど大きくないため、平成14年改正で実演家人格権を設けた際も公表権は置かれなかった。未公表の歌唱を無断でインターネット上にアップロードする行為は、歌唱を固定する録音権(91条1項)や、送信可能化権(92条の2第1項)の侵害になり得るほか、歌手名を表示しなければ氏名表示権の問題にもなるが、存在しない公表権を侵害することはない。歌手の公表権を侵害するとする点がずれている。
実演家は、第九十条の二第一項及び第九十条の三第一項に規定する権利(以下「実演家人格権」という。)並びに第九十一条第一項、第九十二条第一項、第九十二条の二第一項、第九十五条の二第一項及び第九十五条の三第一項に規定する権利並びに第九十四条の二及び第九十五条の三第三項に規定する報酬並びに第九十五条第一項に規定する二次使用料を受ける権利を享有する。
| 著作者人格権 | 実演家人格権 | |
|---|---|---|
| 公表権 | ある(18条) | ない |
| 氏名表示権 | ある(19条) | ある(90条の2) |
| 同一性保持権 | 意に反する改変を受けない(20条) | 名誉又は声望を害する改変を受けない(90条の3) |
誤り。違うのは「著作隣接権の発生には文化庁への登録が必要である」の部分である。実演家、レコード製作者、放送事業者及び有線放送事業者の権利の享有には、いかなる方式の履行をも要しない(89条5項)。
89条5項は、前各項の権利の享有にはいかなる方式の履行をも要しないと定める。著作者人格権及び著作権の享有について17条2項が同じ文言で無方式主義を採るのと並べて、著作隣接権についても、実演を行い、音を最初に固定し、放送又は有線放送を行うという行為があれば、登録や表示などの手続なしに権利が生じる仕組みを明らかにしたものである。実演や放送は日々大量に行われ、一つ一つを登録してから保護する運用は現実的でない。したがって著作隣接権は、著作者の権利と同じく無方式で発生し、文化庁への登録は発生の要件ではない。枝は、著作者の権利とは異なり登録が必要であるとしており、両者を同じ無方式主義で扱う89条5項と17条2項とずれている。著作隣接権にも104条で著作権の登録に関する規定が準用されるが、これは譲渡等の対抗要件としての登録であって、権利の発生とは関係がない。
前各項の権利の享有には、いかなる方式の履行をも要しない。
誤り。違うのは「その会社が実演家となり、原始的に著作隣接権を取得する」の部分である。実演家は実演を行う者であり(2条1項4号)、実演には職務著作(15条)に当たる規定がないから、職務上の実演でも実演家はピアニスト本人である。
2条1項4号は実演家を俳優、舞踊家、演奏家、歌手その他実演を行う者等と定め、89条1項は実演家が録音権・録画権等の権利と実演家人格権を享有すると定める。著作物については15条1項が、法人等の発意に基づき業務に従事する者が職務上作成する著作物で法人等の名義で公表するものの著作者を法人等とする職務著作を定めるが、実演家について同じ内容を定めた規定はなく、15条を著作隣接権に準用する規定もない。実演は演奏者の身体を通じて表れる行為であり、法人が実演を行うことは観念できないから、職務上の実演であっても実演家は実際に演奏した者である。音楽教室を運営する会社に雇用されているピアニストが職務上行う実演についても、実演家はピアニスト本人であり、会社は譲渡によって財産権としての著作隣接権を承継的に取得できるにとどまる。枝は、会社が実演家となり原始的に著作隣接権を取得するとしており、職務著作に当たる規定を持たない実演の仕組みとずれている。
実演家は、第九十条の二第一項及び第九十条の三第一項に規定する権利(以下「実演家人格権」という。)並びに第九十一条第一項、第九十二条第一項、第九十二条の二第一項、第九十五条の二第一項及び第九十五条の三第一項に規定する権利並びに第九十四条の二及び第九十五条の三第三項に規定する報酬並びに第九十五条第一項に規定する二次使用料を受ける権利を享有する。
正しい。レコード製作者が享有するのは複製権、送信可能化権、譲渡権、貸与権と二次使用料等を受ける権利に限られ(89条2項)、レコードの再生による公の演奏を対象とする権利はない。
89条2項は、レコード製作者は96条の複製権、96条の2の送信可能化権、97条の2第1項の譲渡権、97条の3第1項の貸与権並びに97条1項の二次使用料及び97条の3第3項の報酬を受ける権利を享有すると定める。レコード製作者の権利は複製物の作成と流通、送信の場面に限って列挙されており、レコードを再生することによる公の演奏はこの列挙に入っていない。著作者には、著作物を公衆に直接聞かせることを目的として演奏する権利があり(22条)、録音された演奏の再生も演奏に含まれる(2条7項)ので、楽曲の著作権者はレコードの再生による公の演奏を止められるが、レコード製作者にはその権利がない。商業用レコードの放送についてもレコード製作者が受けるのは二次使用料であって許諾権ではない。枝は、レコード製作者はレコードの再生による公の演奏について著作隣接権を有しないとしており、89条2項の列挙に沿っている。
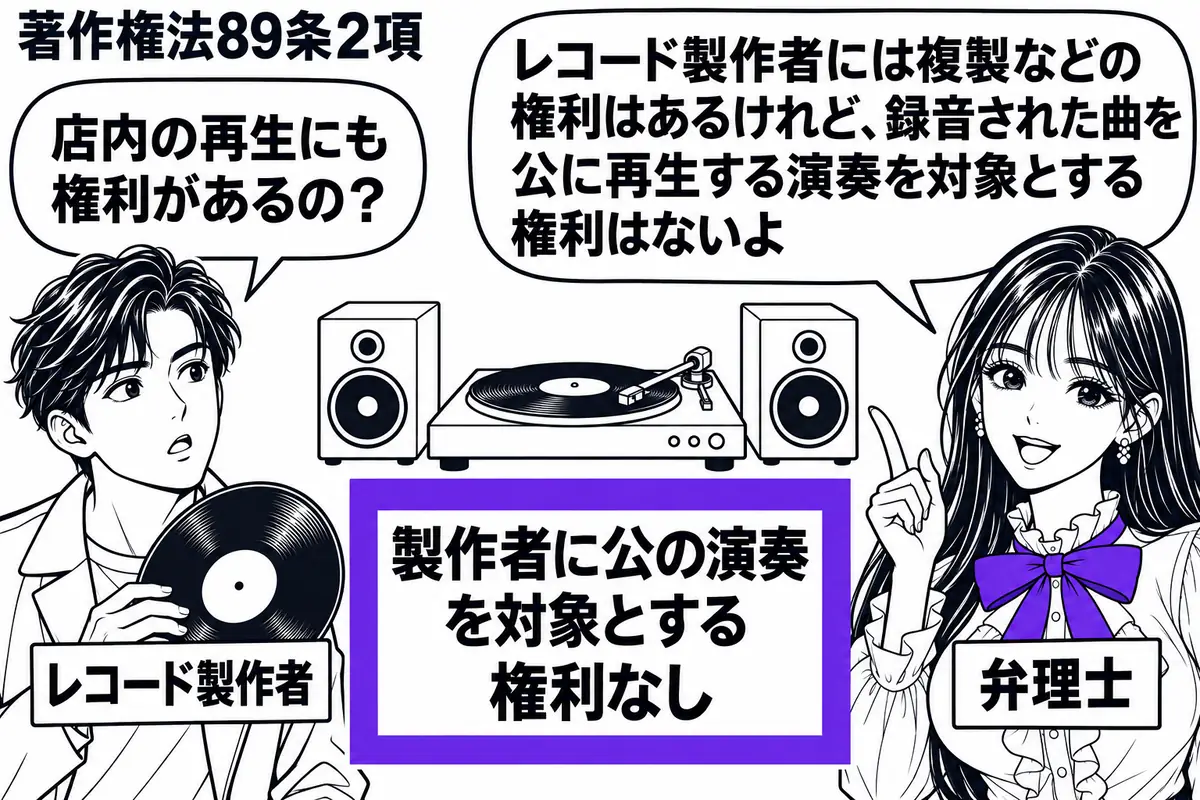
レコード製作者は、第九十六条、第九十六条の二、第九十七条の二第一項及び第九十七条の三第一項に規定する権利並びに第九十七条第一項に規定する二次使用料及び第九十七条の三第三項に規定する報酬を受ける権利を享有する。
| 権利 | 条文 | 性質 |
|---|---|---|
| 複製権 | 96条 | 許諾権 |
| 送信可能化権 | 96条の2 | 許諾権 |
| 譲渡権 | 97条の2第1項 | 許諾権 |
| 貸与権(商業用レコードの発売後1年) | 97条の3第1項 | 許諾権。期間経過後は報酬請求権(3項) |
| 商業用レコードの放送・有線放送 | 97条1項 | 二次使用料(報酬請求権) |
| レコードの再生による公の演奏 | なし | 権利なし。著作者の演奏権(22条)だけが及ぶ |
誤り。違うのは「電車の走行音を録音したレコードについては、著作隣接権は発生しない」の部分である。レコードは物に音を固定したものをいい(2条1項5号)、固定される音が著作物であることは要件でないから、走行音を最初に固定した者にレコード製作者の権利が生じる。
2条1項5号は、レコードを蓄音機用音盤、録音テープその他の物に音を固定したもの(音を専ら影像とともに再生することを目的とするものを除く。)と定め、同項6号はレコード製作者をレコードに固定されている音を最初に固定した者と定める。どちらの定義も固定される音の内容を問わず、音楽の著作物であることや、音に創作性があることを要件にしていない。レコード製作者の保護は音を固定する行為と投資を守るものであって、著作物の創作に対する保護ではないからである。電車の走行音を録音したものも物に音を固定したものとしてレコードに当たり、その音を最初に固定した者はレコード製作者として、89条2項により複製権、送信可能化権、譲渡権、貸与権と二次使用料等を受ける権利を享有する。枝は、走行音のレコードには著作隣接権が発生しないとしており、音の内容を問わない2条1項5号・6号の定義とずれている。鳥の鳴き声や波の音を固定したものも同じくレコードである。
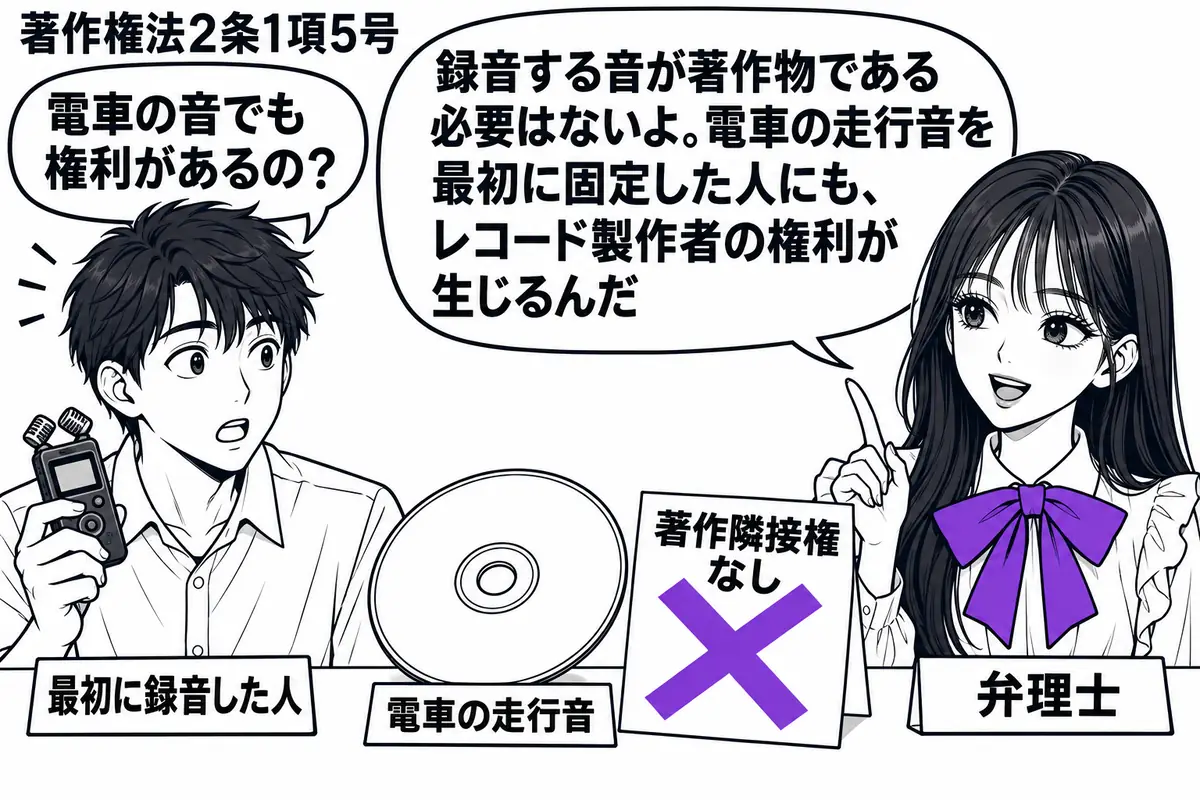
蓄音機用音盤、録音テープその他の物に音を固定したもの(音を専ら影像とともに再生することを目的とするものを除く。)をいう。
- 実演(3号):著作物を演ずること、又は著作物を演じないが芸能的な性質を有する類似の行為
- 実演家(4号):俳優、舞踊家、演奏家、歌手その他実演を行う者と、実演を指揮し、又は演出する者
- レコード(5号):物に音を固定したもの。音を専ら影像とともに再生することを目的とするものは除く。音が著作物であることは要らない
- レコード製作者(6号):レコードに固定されている音を最初に固定した者
- 放送・有線放送(8号・9号の2):公衆によって同一の内容の送信が同時に受信されることを目的とする無線通信・有線電気通信の送信
誤り。違うのは「乙の著作隣接権を侵害する」の部分である。実演家の権利に演奏権に当たるものはなく、市販の CD を店内で再生して客に聴かせる行為は実演家のどの権利にも触れない。
89条1項は、実演家が享有する権利を、91条1項の録音権・録画権、92条1項の放送権・有線放送権、92条の2第1項の送信可能化権、95条の2第1項の譲渡権、95条の3第1項の貸与権と、報酬・二次使用料を受ける権利に限って列挙する。著作者には22条の演奏権があり、店内で CD を再生して客に聴かせる行為は音楽の著作物の演奏に当たるが、実演家の権利には演奏権に相当するものがない。著作隣接権は実演を固定し、放送し、送信可能化し、複製物を流通させる行為を対象とする権利であり、すでに適法に固定された実演を公衆に聞かせること自体は対象にしていないからである。95条1項の二次使用料も、商業用レコードを用いた放送又は有線放送についてのものであって、店内での再生には及ばない。したがって甲の行為は乙の著作隣接権を侵害しない。
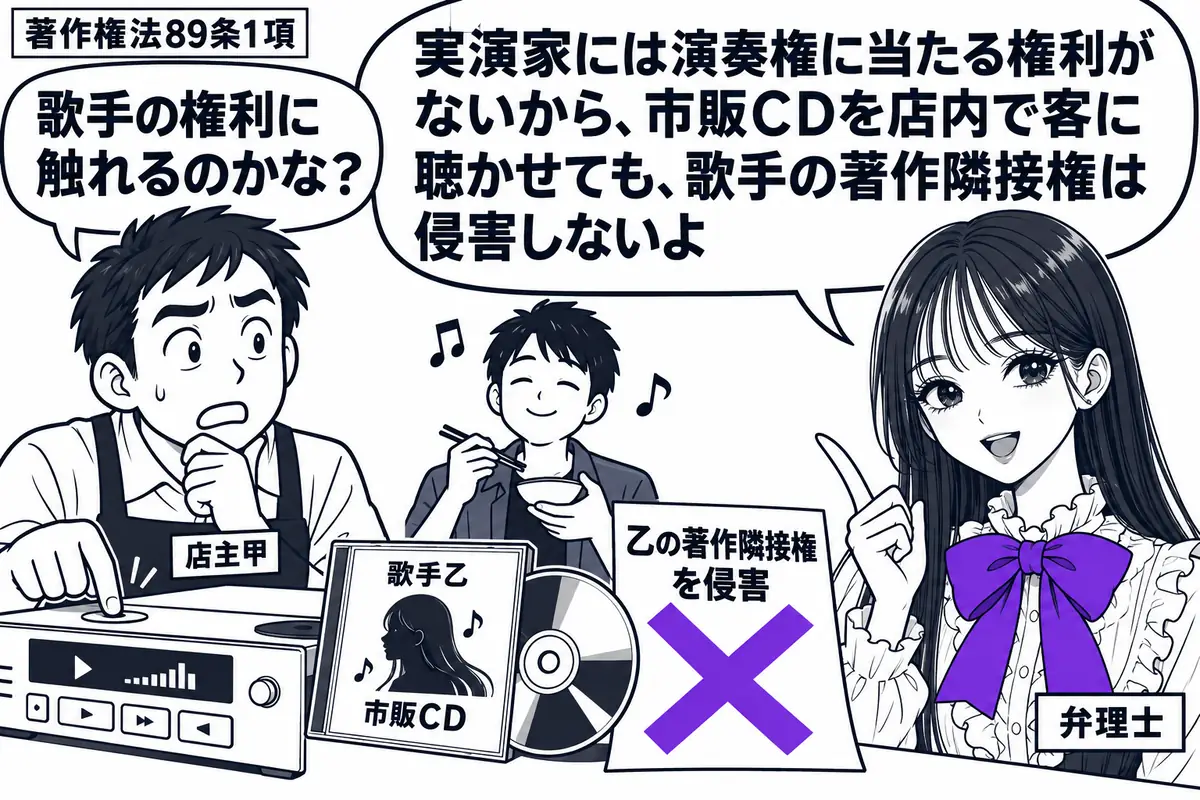
実演家は、第九十条の二第一項及び第九十条の三第一項に規定する権利(以下「実演家人格権」という。)並びに第九十一条第一項、第九十二条第一項、第九十二条の二第一項、第九十五条の二第一項及び第九十五条の三第一項に規定する権利並びに第九十四条の二及び第九十五条の三第三項に規定する報酬並びに第九十五条第一項に規定する二次使用料を受ける権利を享有する。
- 録音権・録画権(91条1項):実演を録音し、又は録画する権利である
- 放送権・有線放送権(92条1項):実演を放送し、又は有線放送する権利である
- 送信可能化権(92条の2第1項):実演を送信可能化する権利である
- 譲渡権(95条の2)・貸与権(95条の3):録音物等の譲渡、商業用レコードの貸与により公衆に提供する権利である
- 持たない権利:演奏権・上演権・上映権に当たる権利はない。商業用レコードを用いた放送等には二次使用料を受ける(95条)