登録料の納付・追納・回復(42〜45条)とうろくりょうのうふ・ついのう・かいふく
登録料の納付とは、意匠権の設定の登録を受ける者又は意匠権者が存続期間の満了までの各年について一件ごとに政令で定める額を納める手続で、第1年分は査定又は審決の謄本の送達から30日以内、第2年以後の各年分は前年以前に納付します(42条・43条)。期間内に納付できないときは6月以内に同額の割増登録料とともに追納でき、追納もしないと期間の経過時に遡って消滅したものとみなされ、故意でなければ所定の期間内の追納で回復します(44条・44条の2)。
意匠権は、持っているだけで毎年の登録料がかかります。最初の1年分を納めると設定の登録がされて権利が生まれ、2年目からは前の年のうちに次の年の分を納めて権利を続けます。払い忘れても半年の猶予があり、同じ額の割増を足せば間に合いますが、それも過ぎると期限の時にさかのぼって権利は消えたことになります。うっかりなら、その後も一定の期間内に納めれば権利は戻りますが、消えていた間にその意匠を使い始めた人には戻った権利が及びません。権利を維持する意思を毎年の納付で示させ、使われなくなった意匠を早く自由にするための仕組みです。
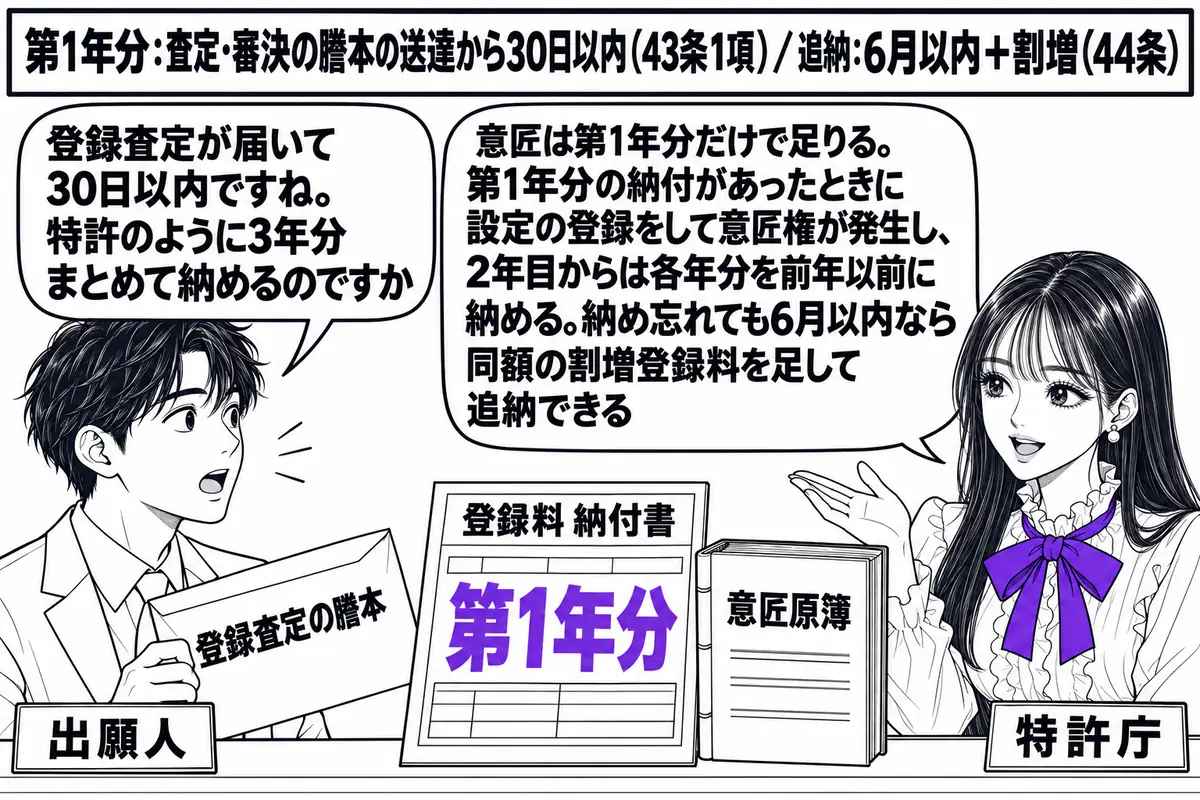
第1年分は査定又は審決の謄本の送達から30日以内に納め、それだけで設定の登録がされます
42条1項は、意匠権の設定の登録を受ける者又は意匠権者は、登録料として存続期間の満了までの各年について一件ごとに1万6900円を超えない範囲内で政令で定める額を納付しなければならないと定めます。43条1項により第1年分の登録料は意匠登録をすべき旨の査定又は審決の謄本の送達があった日から30日以内に納付し、20条2項によりその納付があったときに設定の登録がされます。特許が第1年から第3年分を一時に納めるのと違って第1年分だけで足りるので、設定の登録を受けるために「第1年から第3年分の登録料を納付しなければならない」という枝は誤りです。この30日は特許庁長官が請求により30日以内を限り延長でき(43条3項)、責めに帰することができない理由で納められなかったときは理由がなくなった日から14日(在外者は2月)以内で期間の経過後6月以内に納付できます(43条4項)。第2年以後の各年分は前年以前に納付します(43条2項)。国際意匠登録出願は国際事務局に個別指定手数料を納めるので42条から45条は適用されず(60条の21)、査定又は審決があれば設定の登録がされます(60条の13)。したがって、国際意匠登録出願の出願人は「査定又は審決の謄本の送達があった日から30日以内に個別指定手数料を納付しなければならない」という枝は誤りです。
- 第1年分査定又は審決の謄本の送達から30日以内です(43条1項)。請求により30日以内の延長があり(3項)、責めに帰することができない理由なら理由がなくなった日から14日(在外者は2月)以内で期間経過後6月以内に納付できます(4項)
- 第2年以後各年分を前年以前に納付します(43条2項)
- 額各年について一件ごとに1万6900円を超えない範囲で政令が定めます(42条1項)。国に属する意匠権には不要で(2項)、国との共有は国以外の者の持分の割合を乗じた額です(3項)
- 国際意匠登録出願個別指定手数料を国際事務局に納めるので42条から45条は適用されません(60条の21)。設定の登録は査定又は審決でされます(60条の13)
関連意匠や秘密意匠の登録料に割引も加算もなく、軽減・免除の規定もありませんが、利害関係人は意に反しても納付できます
登録料は意匠の種類によらず一件ごとに同じ額で、関連意匠だからといって安くなることも、秘密にすることを請求したからといって秘密請求期間に応じた額が加わることもありません。関連意匠の出願の手数料と登録料も、通常の意匠登録出願より低く設定されてはいません。特許法109条のような資力に乏しい者への軽減又は免除の規定は意匠法にないので、資力に乏しい者であるときは「登録料の軽減又は免除を受けることができる場合がある」という枝は誤りです。一方、43条の2により、利害関係人は納付すべき者の意に反しても登録料を納付でき、納付すべき者が現に利益を受ける限度でその費用の償還を請求できます。通常実施権者は意匠権者の意に反して納付できますが、償還は利益を受ける限度に限られ、費用のすべてを請求できるわけではありません。既納の登録料の返還には特許法111条が準用されます(45条)。
納付できなかったときは6月以内に同額の割増登録料とともに追納でき、追納もしないと期間の経過時に遡って消滅したものとみなされます
44条1項は、意匠権者が43条2項の期間内に登録料を納付することができないときは、その期間の経過後6月以内に追納することができると定めます。追納するときは納付すべき登録料と同額の割増登録料を納めなければなりませんが、責めに帰することができない理由で納付できなかったときは割増登録料は要りません(2項)。追納できる期間内に登録料と割増登録料を納めないと、その意匠権は43条2項の期間の経過の時に遡って消滅したものとみなされます(4項)。この消滅は存続期間の満了ではないので、先願の意匠権者が後願の意匠権について通常実施権を得る31条1項の「存続期間が満了したとき」には当たらず、意匠権Aが登録料の不納で消滅した後に甲が意匠ロにも類似する意匠ハを「業として実施をすることができる」という枝は誤りです。秘密にすることを請求した意匠の意匠権が秘密請求期間内に不納で消滅しても、20条4項は期間の経過後に願書と図面等の内容を掲載するとだけ定めていて消滅の場合の例外がないので、その「意匠公報は発行されない」という枝は誤りです。
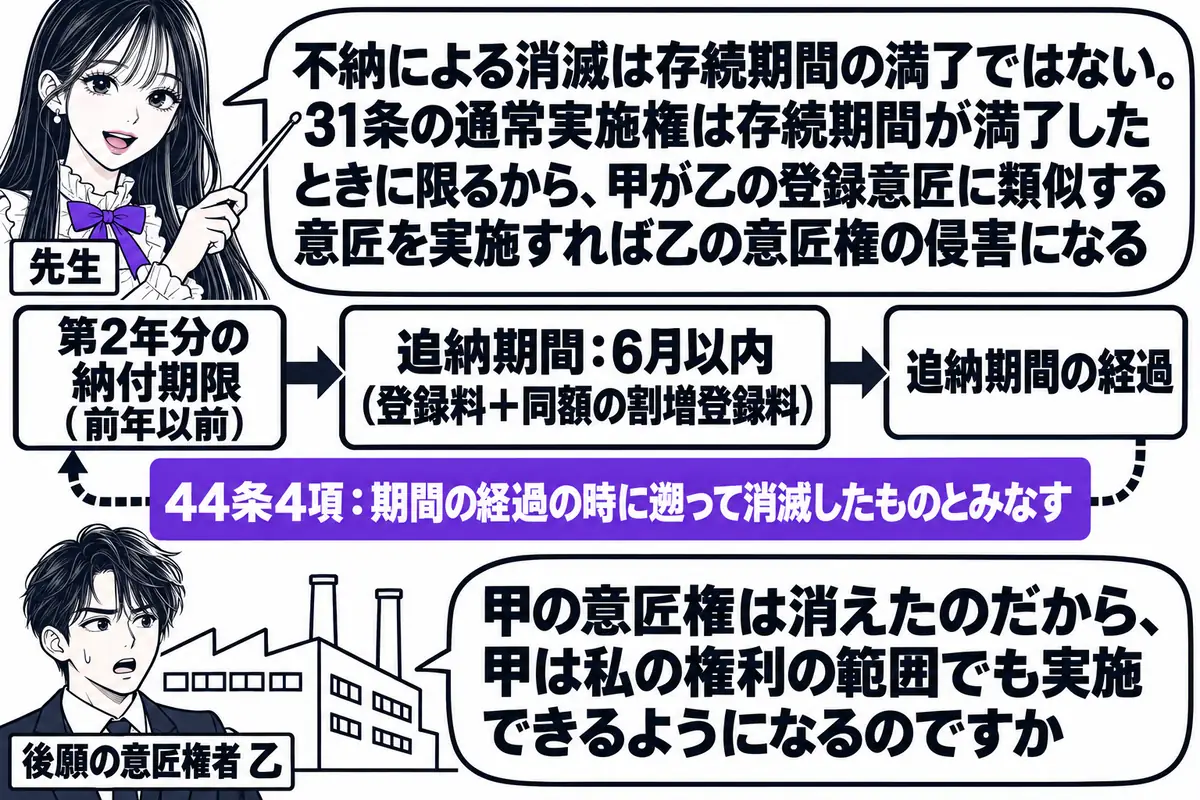
故意でなければ所定の期間内の追納で意匠権は回復しますが、追納期間の経過後回復の登録前の実施や製造・取得した物品には効力が及びません
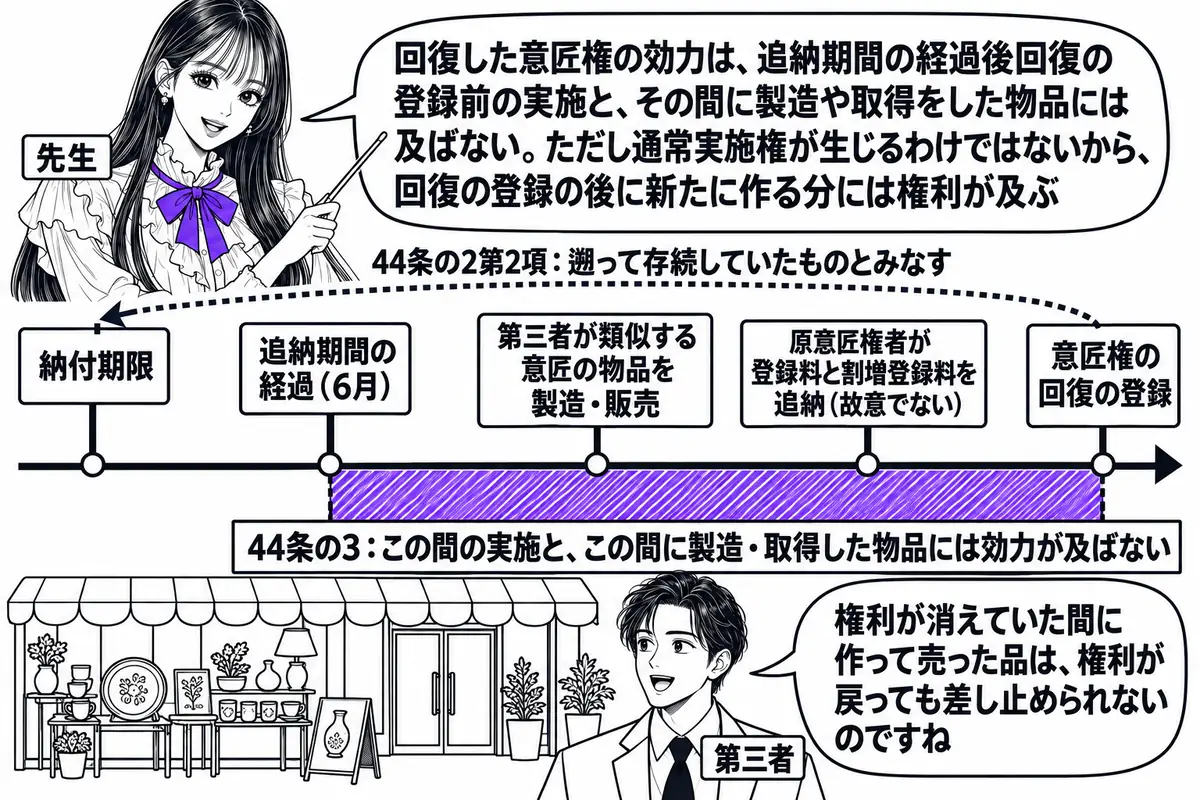
44条の2第1項は、消滅したものとみなされた意匠権の原意匠権者は、登録料と割増登録料を納付することができるようになった日から2月以内で追納期間の経過後1年以内に限り追納できると定め、ただし書で故意に追納期間内に納付しなかったと認められる場合を除きます。以前は「正当な理由」があることが要件でしたが、改正で故意でないことに改められました。追納があったときは、意匠権は43条2項の期間の経過の時に遡って存続していたものとみなされます(2項)。ただし、消えていた間に信頼して動いた第三者を守るため、44条の3は回復した意匠権の効力を制限します。追納期間の経過後回復の登録前に輸入し又は国内で製造若しくは取得した登録意匠又は類似する意匠に係る物品等には効力が及ばず(1項)、その間の当該意匠又は類似する意匠の実施にも及びません(2項1号)。したがって、回復した意匠権の効力が追納期間の経過後回復の登録前の第三者の「実施行為に及ぶ」という枝は誤りです。効力が及ばないのはこの期間の行為と物品だけで、その間に善意で事業を始めた者に通常実施権を与える規定はないので、追納期間の経過後から善意で事業を始めた者が「その意匠権について通常実施権を有する」という枝は誤りです。
- 追納43条2項の期間の経過後6月以内です(44条1項)。同額の割増登録料が要りますが、責めに帰することができない理由なら不要です(2項)
- 消滅追納期間内に納めないと43条2項の期間の経過の時に遡って消滅したものとみなされます(44条4項)。存続期間の満了ではありません
- 回復納付できるようになった日から2月以内で追納期間の経過後1年以内の追納です(44条の2第1項)。故意の不納付は除きます。期間の経過の時に遡って存続していたものとみなされます(2項)
- 回復の効力の制限追納期間の経過後回復の登録前に輸入・製造・取得した物品等と、その間の実施には及びません(44条の3)。通常実施権は生じません
基礎意匠の意匠権が不納で消滅しても関連意匠の意匠権は消滅せず、分離して移転できなくなるだけですが、関連意匠の設定の登録の際に本意匠が消滅していれば登録は受けられません
22条2項は、基礎意匠の意匠権が44条4項により消滅したとき、無効にすべき旨の審決が確定したとき、又は放棄されたときは、その基礎意匠に係る関連意匠の意匠権は分離して移転することができないと定めます。関連意匠の意匠権は独立した権利なので基礎意匠が消えても残り、相互に分離移転ができなくなるだけです。本意匠の意匠権が登録料の不納付により消滅し、又は放棄されたときでも、その本意匠に係る関連意匠の意匠権は同時に消滅するわけではありません。これらは旧法の「本意匠」の語で出ていますが、現行法の「基礎意匠」でも結論は同じです。これに対し、関連意匠として登録を受ける側では、10条1項ただし書により、関連意匠の意匠権の設定の登録の際にその本意匠の意匠権が44条4項により消滅しているとき、無効審決が確定しているとき、又は放棄されているときは登録を受けられません。意匠ロの出願の日に意匠イの意匠権が存続していても「設定の登録の際に、登録料不納で消滅していたとしても、意匠ロについて意匠登録を受けることができる」という枝は誤りです。ここでいう本意匠はその関連意匠が直接ぶら下がる意匠なので、基礎意匠Aが不納で消滅しても、10条4項で本意匠とみなされる関連意匠Bが存続していれば、Bを本意匠とする意匠ハは「意匠権Bに係る意匠ロを本意匠として意匠登録を受けることができる」という枝は正しいです。
意匠法43条1項前条第一項の規定による第一年分の登録料は、意匠登録をすべき旨の査定又は審決の謄本の送達があつた日から三十日以内に納付しなければならない。
意匠法44条1項意匠権者は、第四十三条第二項に規定する期間内に登録料を納付することができないときは、その期間が経過した後であつても、その期間の経過後六月以内にその登録料を追納することができる。
意匠法44条4項意匠権者が第一項の規定により登録料を追納することができる期間内にその登録料及び第二項の規定により納付すべき割増登録料を納付しないときは、その意匠権は、第四十三条第二項に規定する期間の経過の時に遡つて消滅したものとみなす。
意匠法44条の2第1項前条第四項の規定により消滅したものとみなされた意匠権の原意匠権者は、同項に規定する登録料及び割増登録料を納付することができるようになつた日から二月以内で同条第一項の規定により登録料を追納することができる期間の経過後一年以内に限り、経済産業省令で定めるところにより、その登録料及び割増登録料を追納することができる。ただし、故意に、同項の規定により登録料を追納することができる期間内にその登録料及び割増登録料を納付しなかつたと認められる場合は、この限りでない。
試験ではこう問われる
- 設定の登録に要るのは第1年分だけ。「第1年から第3年分の登録料を納付しなければならない」という枝は誤り。第1年分は査定・審決の謄本の送達から30日以内
- 国際意匠登録出願は個別指定手数料で42〜45条の適用がなく、査定・審決で設定登録。「30日以内に個別指定手数料を納付しなければならない」という枝は誤り
- 関連意匠・秘密意匠の登録料に割引も加算もない。資力に乏しい者への軽減・免除の規定もない
- 利害関係人は意に反しても納付できるが、償還は現に利益を受ける限度に限られる
- 追納は期間経過後6月以内に同額の割増登録料とともに。責めに帰することができない理由なら割増不要。追納しないと期間の経過時に遡って消滅
- 不納による消滅は存続期間の満了ではないので31条の通常実施権は生じない。秘密期間内に消滅しても図面等を載せた公報は発行される
- 回復は故意でないことが要件で、回復した意匠権の効力は追納期間経過後回復登録前の実施・製造・取得物品に及ばない。善意の実施者に通常実施権は生じない
- 基礎意匠が不納で消滅しても関連意匠は消滅せず分離移転が禁止されるだけ。関連意匠の設定登録の際に本意匠が不納で消滅していれば関連意匠の登録は受けられない(10条1項ただし書)
この用語が問われた枝
意匠法第 44 条の2第2項の規定に基づき登録料等の追納により遡及的に回復した意匠権の効力は、意匠法第 44 条第1項の追納期間の経過後から意匠権の回復の登録までの間における第三者の当該意匠又はこれに類似する意匠の実施行為に及ぶ。
意匠権者は、正当な理由があり、意匠権の登録料を追納期限である令和4年1月 10日までに納付できなかった。その後、同月15日に登録料を納付することができない理由が消失し、同年2月15日に登録料を追納し、その後意匠権の回復の登録がされた。この場合、同年1月31日から善意に日本国内において当該意匠又はこれに類似する意匠の実施である事業をしている者又はその事業の準備をしている者は、その実施又は準備をしている意匠及び事業の目的の範囲内において、その意匠権について通常実施権を有する。
意匠イと意匠ロが類似する場合、意匠ロの意匠登録出願の日に意匠イに係る意匠権が存続していれば、その意匠権が、意匠ロに係る意匠権の設定の登録の際に、登録料不納で消滅していたとしても、意匠ロについて意匠登録を受けることができる。
意匠権Bが発生した後に、意匠権Aが登録料を追納できる期間内に納付しなかったことにより消滅した。意匠権Bは有効に存続している場合、意匠ハに係る意匠登録出願cは、意匠権Bに係る意匠ロを本意匠として意匠登録を受けることができる。
枝ごとの解説と条文は肢別演習で読めます。
この用語で問われた枝を、解説つきでそのまま解けます。