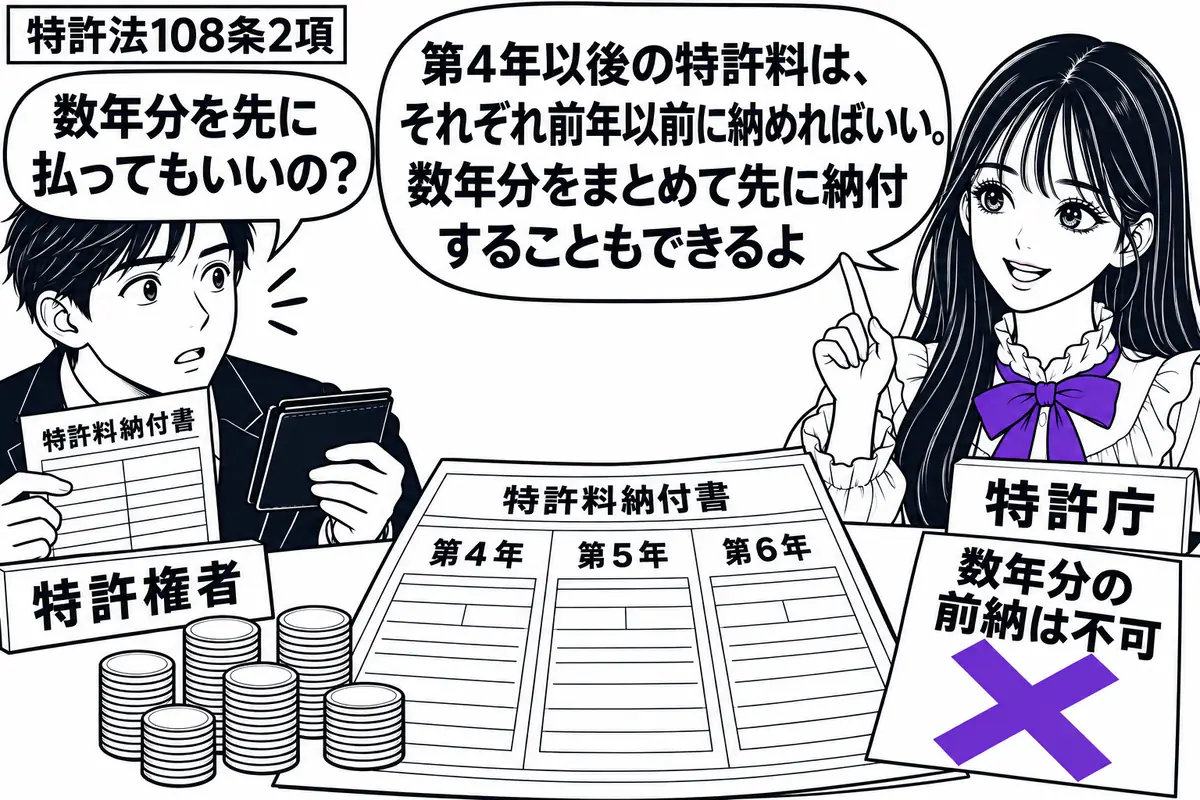
1特許権の設定の登録を受ける者又は特許権者は、特許料として、特許権の設定の登録の日から第六十七条第一項に規定する存続期間(同条第四項の規定により延長されたときは、その延長の期間を加えたもの)の満了までの各年について、一件ごとに、六万千六百円を超えない範囲内で政令で定める額に一請求項につき四千八百円を超えない範囲内で政令で定める額を加えた額を納付しなければならない。
2前項の規定は、国に属する特許権には、適用しない。
3第一項の特許料は、特許権が国又は第百九条若しくは第百九条の二の規定若しくは他の法令の規定による特許料の軽減若しくは免除(以下この項において「減免」という。)を受ける者を含む者の共有に係る場合であつて持分の定めがあるときは、第一項の規定にかかわらず、国以外の各共有者ごとに同項に規定する特許料の金額(減免を受ける者にあつては、その減免後の金額)にその持分の割合を乗じて得た額を合算して得た額とし、国以外の者がその額を納付しなければならない。
4前項の規定により算定した特許料の金額に十円未満の端数があるときは、その端数は、切り捨てる。
5第一項の特許料の納付は、経済産業省令で定めるところにより、特許印紙をもつてしなければならない。ただし、経済産業省令で定める場合には、経済産業省令で定めるところにより、現金をもつて納めることができる。
この条文が問われた枝 4問
誤り。違うのは「当該請求項に対応する額を納付すればよい」の部分である。特許料は一件ごとに基本額に請求項の数に応じた額を加えて納付するもので、利害関係人が一部の請求項の分だけを納付する仕組みはない(107条1項)。
107条1項は、特許権の設定の登録を受ける者又は特許権者は、特許料として存続期間の満了までの各年について、一件ごとに、政令で定める額に一請求項につき政令で定める額を加えた額を納付しなければならないと定める。110条1項は、利害関係人その他の特許料を納付すべき者以外の者は、納付すべき者の意に反しても特許料を納付することができると定め、同条2項でその費用の償還を請求できるとするが、これは納付の主体を広げる規定であって納付すべき額を変える規定ではない。特許権は一件の特許として維持され、請求項ごとに別々の特許権があるわけではないから、一部の請求項に対応する額だけを納めても107条1項の額に満たず、特許権全体の維持に足りない。利害関係人が自分の利害に関わる請求項の分だけ納めてよいとすると、特許権が請求項ごとに部分的に存続するという特許法にない状態が生じることになる。本枝は、利害関係人の利害の範囲で納付額を切り分けられるとしている点が条文と食い違う。
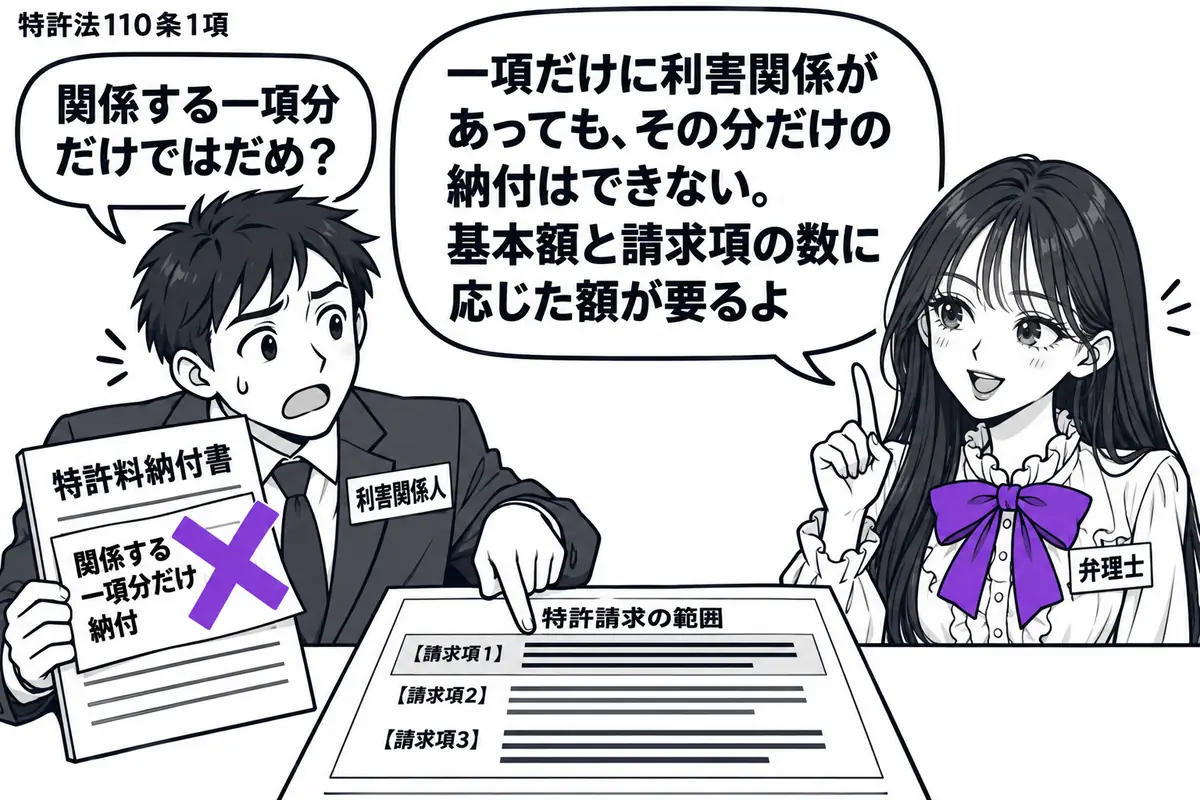
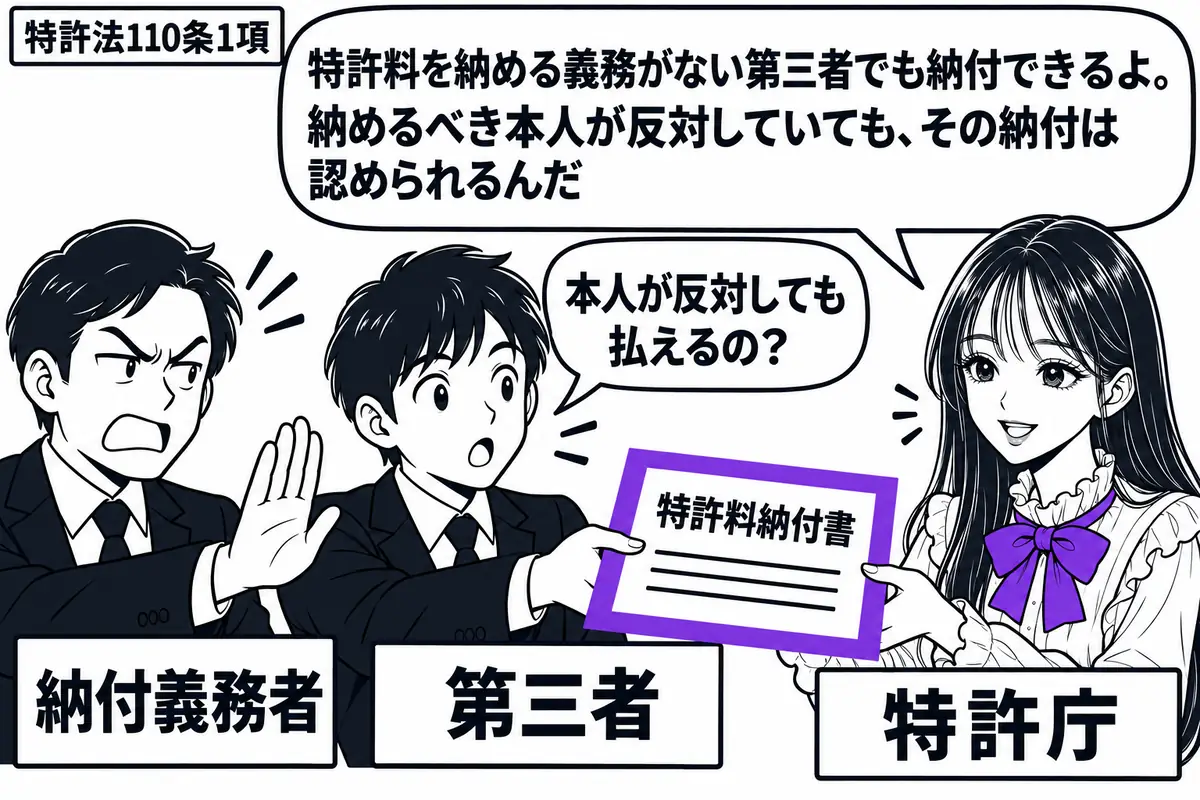
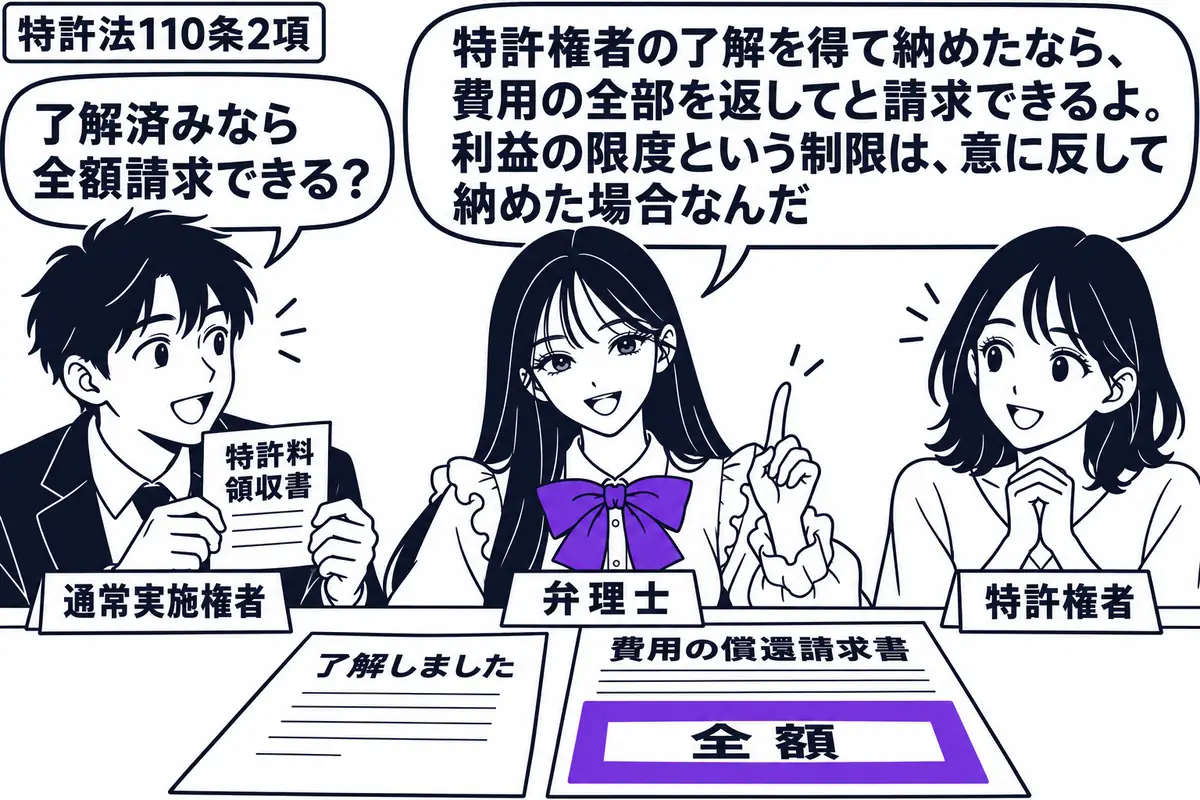
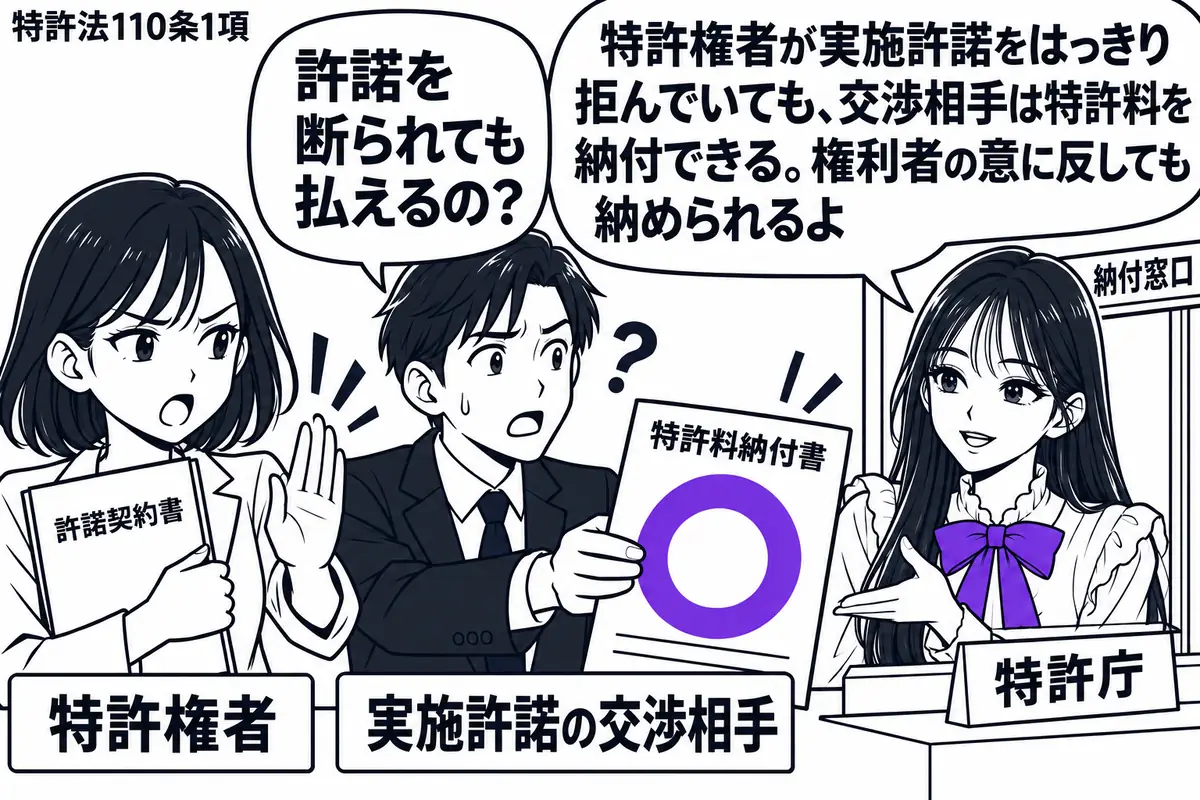
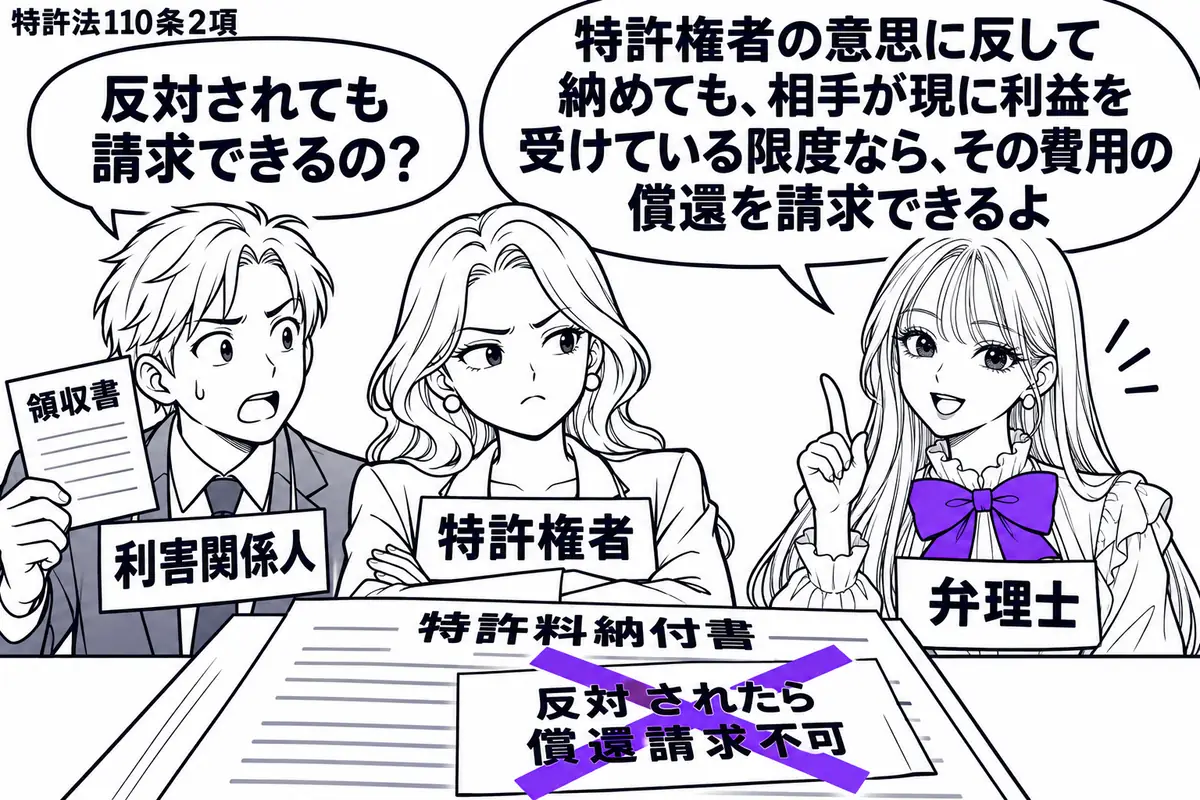
利害関係人その他の特許料を納付すべき者以外の者は、納付すべき者の意に反しても、特許料を納付することができる。
- 納付する者:特許権の設定の登録を受ける者又は特許権者である。国に属する特許権には107条1項は適用されない
- 額:一件ごとに基本額と一請求項ごとの額の合計である(107条1項)。請求項の一部だけの納付はない
- 利害関係人等の納付:納付すべき者の意に反しても納付でき、現に利益を受ける限度で費用の償還を請求できる(110条)
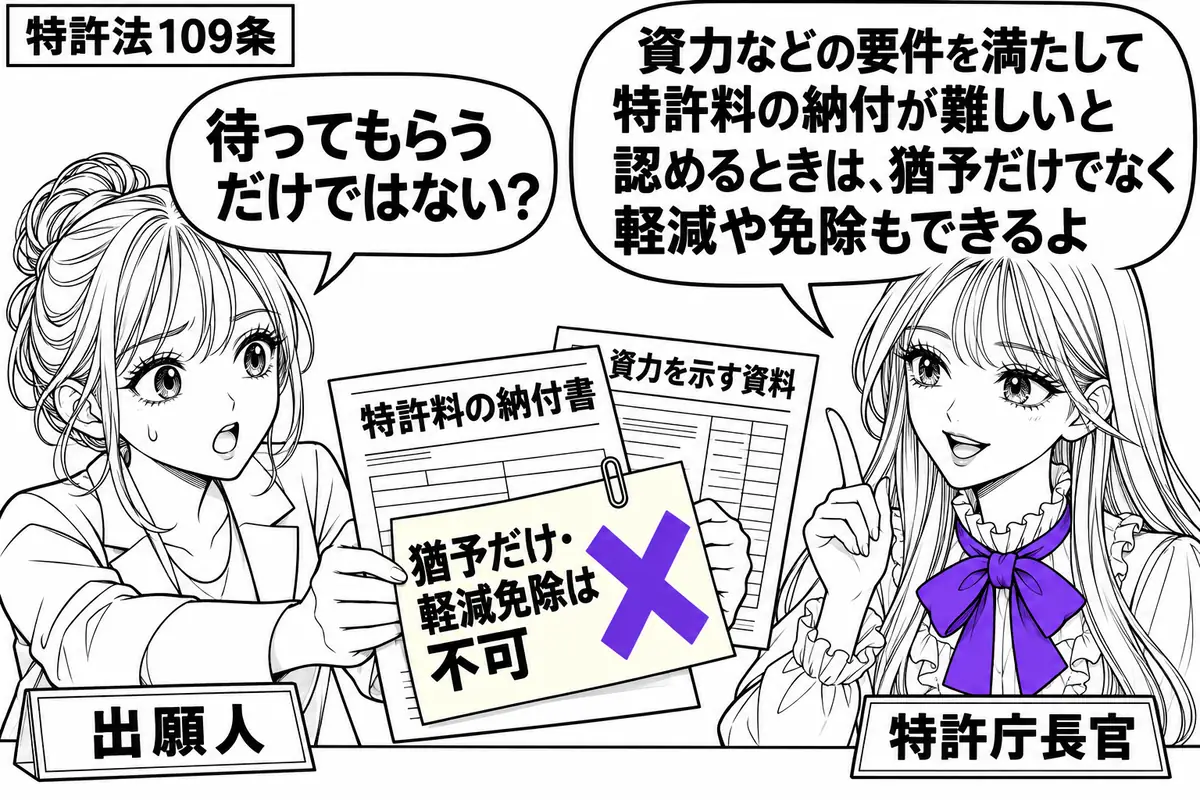
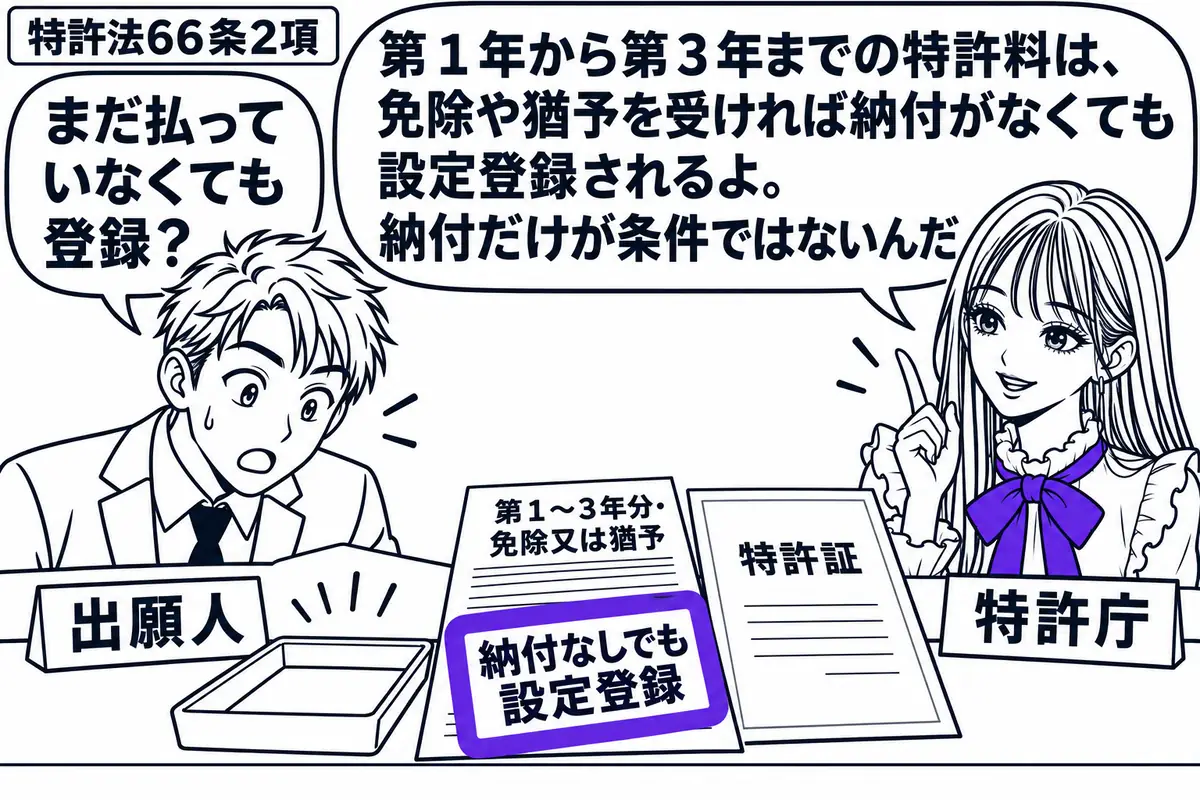
- 減免・猶予:資力要件に該当する者(109条)、中小企業者・試験研究機関等(109条の2)について、特許庁長官が軽減・免除又は猶予をすることができる
正しい。107条5項により、特許料の納付は経済産業省令で定めるところにより特許印紙をもってし、省令で定める場合には現金をもって納めることができる。
107条5項は、107条1項の特許料の納付は経済産業省令で定めるところにより特許印紙をもってしなければならないと定め、ただし書で、経済産業省令で定める場合には経済産業省令で定めるところにより現金をもって納めることができるとする。特許料は国の歳入であり、印紙による納付が原則であるが、電子出願や予納、口座振替のように印紙を貼ることになじまない納付の方法が広がったため、省令で定める場合に現金での納付を認めたものである。したがって特許料の納付の方法は特許印紙と現金の二つであり、いずれも経済産業省令で定めるところによる点で枝のとおりである。割増特許料についても112条3項が同じ定めを置き、特許法等関係手数料令による手数料も特許法195条で同様の納付方法が定められている。
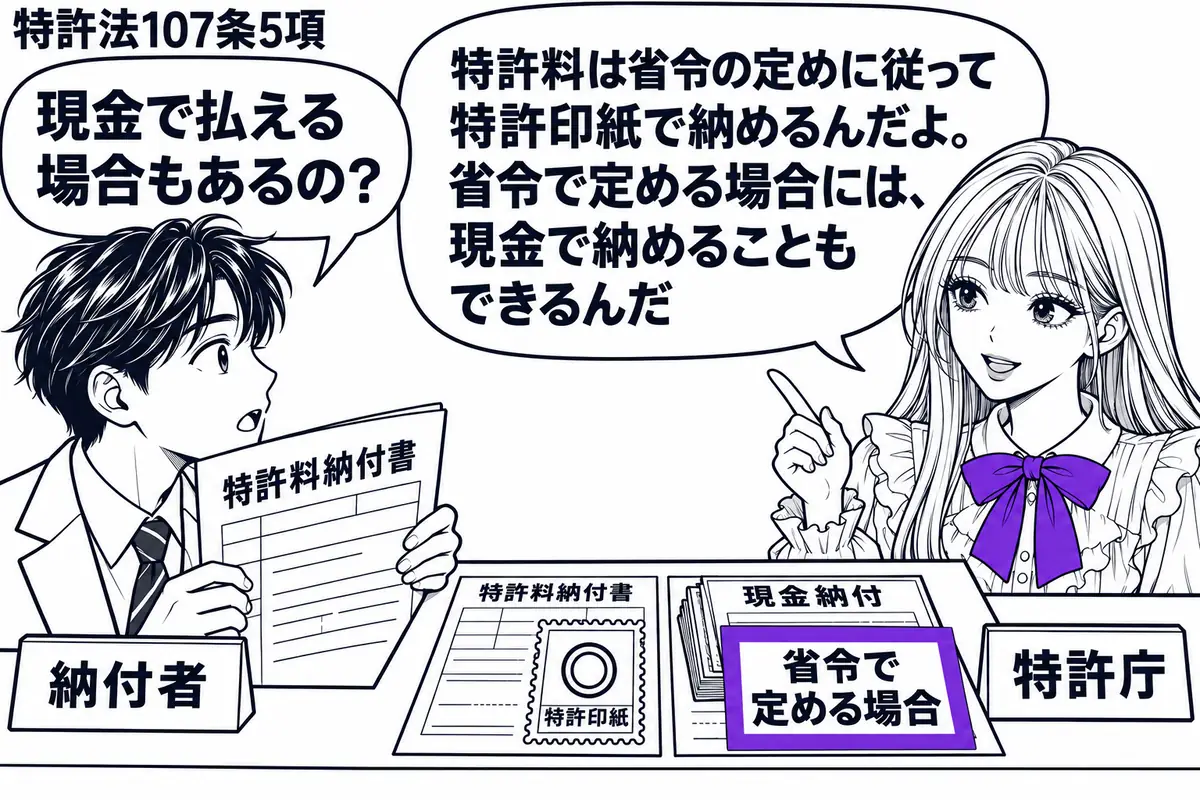
第一項の特許料の納付は、経済産業省令で定めるところにより、特許印紙をもつてしなければならない。ただし、経済産業省令で定める場合には、経済産業省令で定めるところにより、現金をもつて納めることができる。
正しい。107条3項は、減免を受ける者を含む共有で持分の定めがあるときは、各共有者ごとに特許料の金額(減免を受ける者は減免後の金額)に持分の割合を乗じて得た額を合算した額を特許料とすると定めている。
107条3項は、1項の特許料は、特許権が国又は109条若しくは109条の2の規定若しくは他の法令の規定による特許料の軽減若しくは免除を受ける者を含む者の共有に係る場合であって持分の定めがあるときは、1項の規定にかかわらず、国以外の各共有者ごとに1項に規定する特許料の金額(減免を受ける者にあっては、その減免後の金額)にその持分の割合を乗じて得た額を合算して得た額とし、国以外の者がその額を納付しなければならないと定める。特許料は本来一件ごとに一つの額であるが、減免を受ける者と受けない者が一つの特許権を共有するとき、全額を課せば減免の趣旨が失われ、減免後の額で済ませれば減免を受けない者まで恩恵を受ける。そこで持分に応じて按分した額を足し合わせるという理屈である。枝は特許料の軽減を受ける大学の技術移転機関と軽減を受けない民間企業の共有であり、持分の定めがあるので3項の計算のとおりとなる。端数については4項が10円未満を切り捨てる。
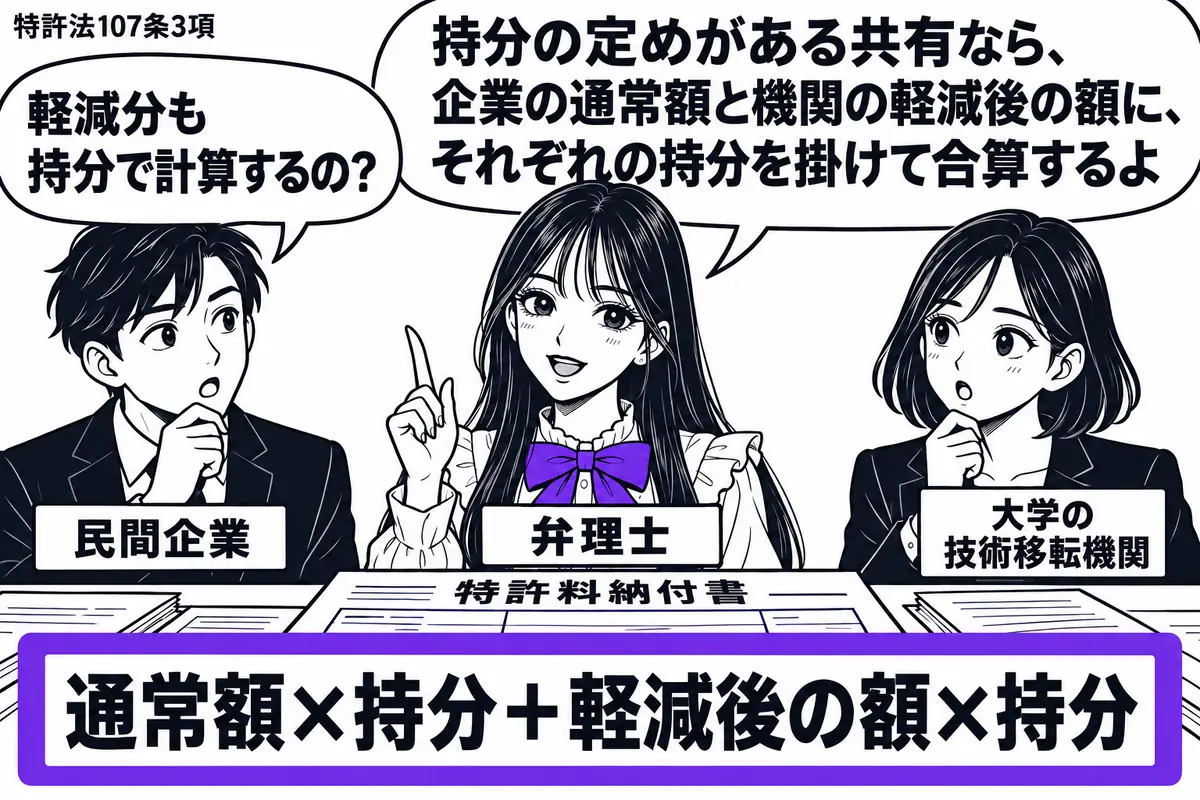
第一項の特許料は、特許権が国又は第百九条若しくは第百九条の二の規定若しくは他の法令の規定による特許料の軽減若しくは免除(以下この項において「減免」という。)を受ける者を含む者の共有に係る場合であつて持分の定めがあるときは、第一項の規定にかかわらず、国以外の各共有者ごとに同項に規定する特許料の金額(減免を受ける者にあつては、その減免後の金額)にその持分の割合を乗じて得た額を合算して得た額とし、国以外の者がその額を納付しなければならない。
- 納付する者:特許権の設定の登録を受ける者又は特許権者である。国に属する特許権には107条1項は適用されない(2項)
- 額:一件ごとに基本額と一請求項ごとの額の合計である(1項)。請求項の一部だけの納付はない
- 共有:国又は減免を受ける者を含む共有で持分の定めがあれば、国以外の各共有者ごとの額に持分の割合を乗じて合算する(3項)。10円未満は切り捨てる(4項)
- 減免・猶予:資力要件に該当する者(109条)、中小企業者・試験研究機関等(109条の2)について、特許庁長官が軽減・免除又は猶予をすることができる
誤り。違うのは「日本国は常に特許料を納付しなければならない」の部分である。107条2項により、特許料の納付を定める同条1項は国に属する特許権には適用されない。
107条1項は、特許権の設定の登録を受ける者又は特許権者は、特許料として設定の登録の日から存続期間の満了までの各年について所定の額を納付しなければならないと定め、同条2項は、前項の規定は国に属する特許権には適用しないと定める。特許料は国の歳入となる手数料であり、国が自分の特許権について自分に特許料を納めても国庫の中で金銭が移るだけで意味がないので、国に属する特許権は納付の対象から外したという理屈である。したがって日本国が単独で有する特許権については特許料を納付する必要がなく、常に納付しなければならないという枝は条文と食い違う。もっとも国と国以外の者が共有する特許権で持分の定めがあるときは、同条3項により国以外の各共有者ごとに特許料の金額に持分の割合を乗じて合算した額を国以外の者が納付するので、国の持分に相当する分だけが免れる。
前項の規定は、国に属する特許権には、適用しない。